Domain insolvenzsichere-altersvorsorge.de kaufen?
Wir ziehen mit dem Projekt
insolvenzsichere-altersvorsorge.de um.
Sind Sie am Kauf der Domain
insolvenzsichere-altersvorsorge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain insolvenzsichere-altersvorsorge.de kaufen?
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
Wie wirkt sich die Rentenversicherung auf die finanzielle Absicherung im Alter aus? Welche Vorteile bietet die Rentenversicherung im Vergleich zu anderen Formen der Altersvorsorge?
Die Rentenversicherung bietet eine regelmäßige Zahlung im Alter, die zur finanziellen Absicherung beiträgt. Sie garantiert eine lebenslange Rente, unabhängig von der Lebenserwartung. Im Vergleich zu anderen Formen der Altersvorsorge bietet die Rentenversicherung eine staatliche Unterstützung und ein gewisses Maß an Sicherheit. **

Ähnliche Suchbegriffe für Runika-MELISSEN-BAD-200
Top-Angebote
Produkte zum Begriff Runika-MELISSEN-BAD-200:
-
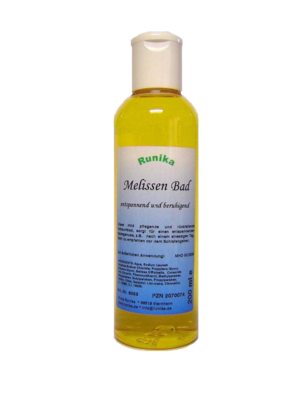
Melissen Bad 200 MLProdukteigenschaften: Melissenbad Anti-Stressbad. Entspannend und beruhigend. Produktbeschreibung: Dieses mild pflegende und rückfettende Schaumbad sorgt für einen entspannenden Badegenuss, z.B. nach einem stressigen Tag. Sehr zu empfehlen vor dem Schlafengehen. Ölkomponenten natürlichen Ursprungs schenken der Haut milde Pflege und unterstützen deren Schutzfunktionen. Entspannend und beruhigend. Verströmt den einzigartigen, zitronigen Duft des ätherischen Öls von Melissenblättern. Wunderbar entspannend und beruhigend. Auf Basis einer pflegenden Ölgrundlage natürlichen Ursprungs. Ohne künstliche Parfümölzusätze und mineralölhaltige Bestandteile. Ideal für Luftsprudelmassagebäder geeignet. Frei von synthetischen Duft- und Farbstoffen. Anwendung: Je nach individuellem Befinden 10-30 Minuten bei 34-38°C. Hinweis: Nicht geeignet für Kinder unter 3 Jahren. Ingredients: Keine Angaben des Herstellers Quelle: www.runika.de Stand: 08/20247,89 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Spitzner Melissen BadAnwendungsgebiet von Spitzner Melissen BadSpitzner Melissen Bad - citrusfrische Badezusatz entfaltet eine wohltuend beruhigende Wirkung auf die Nerven, hebt die Stimmung und hilft, innere Anspannung zu lösen. Ideal geeignet, um den Alltagsstress hinter sich zu lassen und neue Energie zu schöpfen.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Spitzner Melissen Bad: Aqua, Polysorbate 20, Cymbopogon Winterianus Herb Oil, Cocamidopropyl Hydroxysultaine,Propylene Glycol, Geraniol, Citronellol, Limonene, Melissa Officinalis Leaf Extract, Linalool, Citral, Eugenol, Farnesol, Alcohol, CI 47005.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Spitzner Melissen Bad: Geben Sie 10 bis 30 ml von Spitzner Melissen Bad in ein Vollbad (entspricht 1 bis 3 Verschlussfüllungen Badezusatz). Spitzner Melissen Bad können in Ihrer Versandapotheke www.juvalis.de erworben werden.9,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensaufbau gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Zudem sollte man frühzeitig mit der Altersvorsorge beginnen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es ratsam, regelmäßig Geld für den Vermögensaufbau anzulegen, sei es durch Investitionen in Aktien, Immobilien oder andere Anlageformen. Zuletzt ist eine solide finanzielle Planung und Budgetierung unerlässlich, um unerwartete Ausgaben abzufedern und langfristig finanzielle Stabilität zu gewährleisten. **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zur Bestimmung von Beitragssätzen und -höhen genutzt werden?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann genutzt werden, um die finanziellen Risiken und Kosten für die Versicherungsunternehmen zu bestimmen. Anhand von statistischen Daten und Annahmen werden die Beitragssätze und -höhen berechnet, um sicherzustellen, dass die Versicherungsunternehmen langfristig profitabel bleiben. Zudem ermöglicht die Beitragskalkulation eine angemessene Verteilung der Kosten auf die Versicherten, basierend auf individuellen Risikofaktoren und Leistungsansprüchen. Durch die Nutzung von Beitragskalkulation können Versicherungsunternehmen wettbewerbsfähige Tarife anbieten und gleichzeitig die finanzielle Stabilität und Nachhaltigkeit ihrer Produkte gewährleisten. **
-
Sind 200 g 200 ml?
Nein, 200 g und 200 ml sind nicht dasselbe. Gramm (g) ist eine Maßeinheit für Gewicht, während Milliliter (ml) eine Maßeinheit für Volumen ist. Das bedeutet, dass 200 g das Gewicht einer Substanz in Gramm angibt, während 200 ml das Volumen einer Flüssigkeit in Millilitern angibt. Da verschiedene Substanzen unterschiedliche Dichten haben, können 200 g einer Substanz mehr oder weniger Volumen einnehmen als 200 ml einer anderen Flüssigkeit. Daher ist es wichtig, zwischen Gewicht und Volumen zu unterscheiden, um genaue Messungen durchzuführen. **
-
Wie kann man eine langfristige Finanzabsicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen Versicherung, Altersvorsorge und Vermögensaufbau zu gewährleisten?
Um eine langfristige Finanzabsicherung für die Zukunft zu planen und umzusetzen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Dazu gehört auch, sich über verschiedene Anlageformen wie Aktien, Anleihen oder Immobilien zu informieren und eine diversifizierte Anlagestrategie zu entwickeln. Des Weiteren sollte man sich frühzeitig um eine solide Altersvorsorge kümmern, beispielsweise durch private Rentenversicherungen oder betriebliche Altersvorsorge. Zudem ist es ratsam, sich umfassend gegen Risiken wie Krankheit, Unfall oder Berufsunfähigkeit abzusichern, indem man verschiedene Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicher **
Sind 200 PQI gleich 200 Hz?
Nein, 200 PQI (Picture Quality Index) ist nicht gleich 200 Hz. PQI ist eine von Samsung entwickelte Kennzahl, die die Bildqualität eines Fernsehers bewertet und verschiedene Faktoren wie Bildschärfe, Farbwiedergabe und Bewegungsdarstellung berücksichtigt. Hz (Hertz) hingegen bezieht sich auf die Bildwiederholungsrate und gibt an, wie oft das Bild pro Sekunde aktualisiert wird. Ein Fernseher mit einer Bildwiederholungsrate von 200 Hz kann eine flüssigere Bewegungsdarstellung bieten als ein Fernseher mit einer niedrigeren Bildwiederholungsrate. **
Sind 200 ml gleich 200 g?
Nein, 200 ml sind nicht gleich 200 g. Milliliter (ml) ist eine Maßeinheit für Volumen, während Gramm (g) eine Maßeinheit für Masse ist. Die Umrechnung von Volumen in Masse hängt von der Dichte der Substanz ab. Da verschiedene Substanzen unterschiedliche Dichten haben, können 200 ml einer Substanz mehr oder weniger als 200 g wiegen. Um die genaue Masse von 200 ml einer bestimmten Substanz zu berechnen, müsste man die Dichte dieser Substanz kennen und entsprechend umrechnen. **
Top-Angebote
Produkte zum Begriff Runika-MELISSEN-BAD-200:
-
Melissen Bad 200 MLProdukteigenschaften: Melissenbad Anti-Stressbad. Entspannend und beruhigend. Produktbeschreibung: Dieses mild pflegende und rückfettende Schaumbad sorgt für einen entspannenden Badegenuss, z.B. nach einem stressigen Tag. Sehr zu empfehlen vor dem Schlafengehen. Ölkomponenten natürlichen Ursprungs schenken der Haut milde Pflege und unterstützen deren Schutzfunktionen. Entspannend und beruhigend. Verströmt den einzigartigen, zitronigen Duft des ätherischen Öls von Melissenblättern. Wunderbar entspannend und beruhigend. Auf Basis einer pflegenden Ölgrundlage natürlichen Ursprungs. Ohne künstliche Parfümölzusätze und mineralölhaltige Bestandteile. Ideal für Luftsprudelmassagebäder geeignet. Frei von synthetischen Duft- und Farbstoffen. Anwendung: Je nach individuellem Befinden 10-30 Minuten bei 34-38°C. Hinweis: Nicht geeignet für Kinder unter 3 Jahren. Ingredients: Keine Angaben des Herstellers Quelle: www.runika.de Stand: 08/20247,89 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Spitzner Melissen BadAnwendungsgebiet von Spitzner Melissen BadSpitzner Melissen Bad - citrusfrische Badezusatz entfaltet eine wohltuend beruhigende Wirkung auf die Nerven, hebt die Stimmung und hilft, innere Anspannung zu lösen. Ideal geeignet, um den Alltagsstress hinter sich zu lassen und neue Energie zu schöpfen.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Spitzner Melissen Bad: Aqua, Polysorbate 20, Cymbopogon Winterianus Herb Oil, Cocamidopropyl Hydroxysultaine,Propylene Glycol, Geraniol, Citronellol, Limonene, Melissa Officinalis Leaf Extract, Linalool, Citral, Eugenol, Farnesol, Alcohol, CI 47005.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Spitzner Melissen Bad: Geben Sie 10 bis 30 ml von Spitzner Melissen Bad in ein Vollbad (entspricht 1 bis 3 Verschlussfüllungen Badezusatz). Spitzner Melissen Bad können in Ihrer Versandapotheke www.juvalis.de erworben werden.9,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
-
Wie wirkt sich die Rentenversicherung auf die finanzielle Absicherung im Alter aus? Welche Vorteile bietet die Rentenversicherung im Vergleich zu anderen Formen der Altersvorsorge?
Die Rentenversicherung bietet eine regelmäßige Zahlung im Alter, die zur finanziellen Absicherung beiträgt. Sie garantiert eine lebenslange Rente, unabhängig von der Lebenserwartung. Im Vergleich zu anderen Formen der Altersvorsorge bietet die Rentenversicherung eine staatliche Unterstützung und ein gewisses Maß an Sicherheit. **
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensaufbau gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Zudem sollte man frühzeitig mit der Altersvorsorge beginnen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es ratsam, regelmäßig Geld für den Vermögensaufbau anzulegen, sei es durch Investitionen in Aktien, Immobilien oder andere Anlageformen. Zuletzt ist eine solide finanzielle Planung und Budgetierung unerlässlich, um unerwartete Ausgaben abzufedern und langfristig finanzielle Stabilität zu gewährleisten. **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zur Bestimmung von Beitragssätzen und -höhen genutzt werden?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann genutzt werden, um die finanziellen Risiken und Kosten für die Versicherungsunternehmen zu bestimmen. Anhand von statistischen Daten und Annahmen werden die Beitragssätze und -höhen berechnet, um sicherzustellen, dass die Versicherungsunternehmen langfristig profitabel bleiben. Zudem ermöglicht die Beitragskalkulation eine angemessene Verteilung der Kosten auf die Versicherten, basierend auf individuellen Risikofaktoren und Leistungsansprüchen. Durch die Nutzung von Beitragskalkulation können Versicherungsunternehmen wettbewerbsfähige Tarife anbieten und gleichzeitig die finanzielle Stabilität und Nachhaltigkeit ihrer Produkte gewährleisten. **
Ähnliche Suchbegriffe für Runika-MELISSEN-BAD-200
-
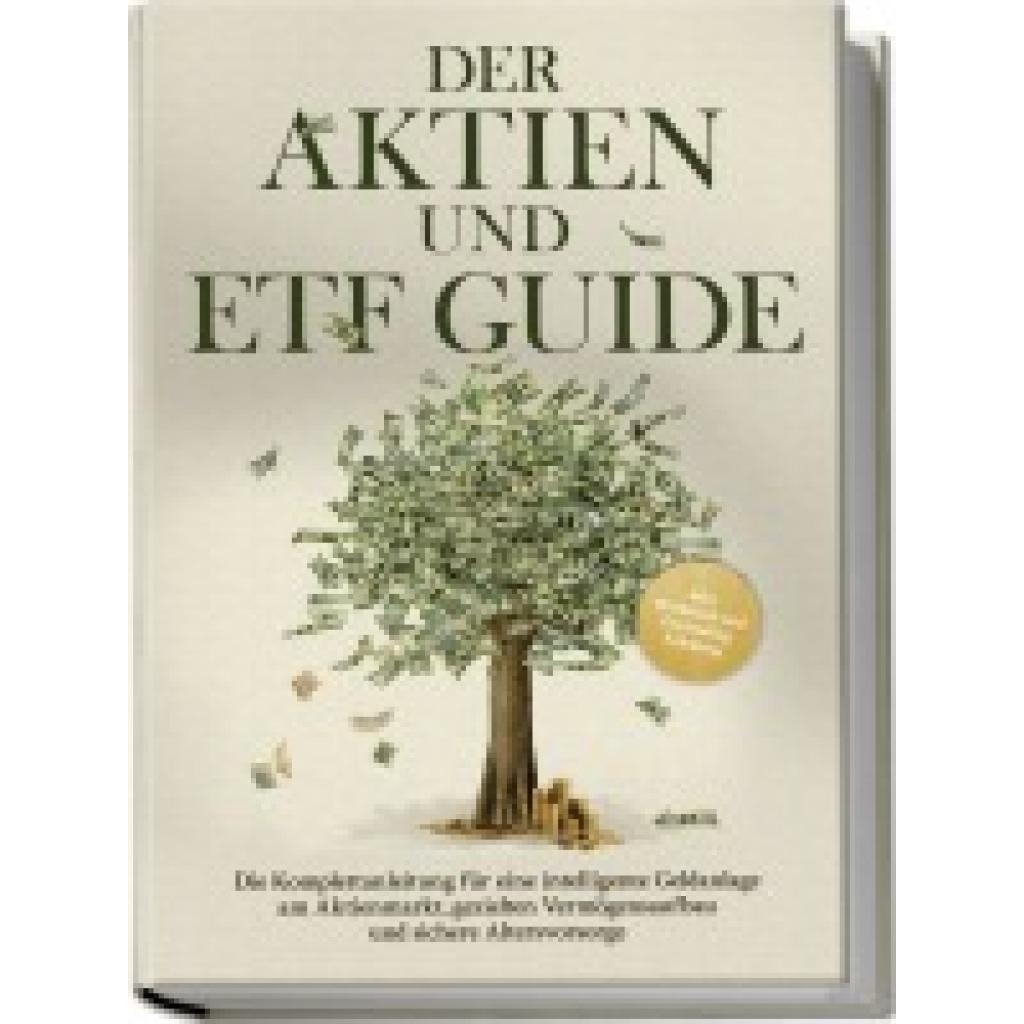
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Religion, Bad: Die Bad Religion StoryDie Bad Religion Story , Intelligentes Aufbegehren mit Bad Religion 1980 gründeten vier Highschool-Freunde in Los Angeles die Band Bad Religion, um ihrem Frust über das herrschende System musikalisch freien Lauf zu lassen: Punk kam nicht nur aus New York und London! Bei Bad Religion ging es dabei weniger hedonistisch zu als bei den Sex Pistols oder den New York Dolls, dafür verarbeiteten sie in ihrer Sozialkritik sogar literarische und philosophische Einflüsse. Und sie waren stets der Auffassung, dass die Revolution nicht nur laut und ruppig, sondern auch melodisch sein darf, ein Umstand, der ihnen in den USA, aber auch in Europa schnell eine große Fangemeinde einbrachte. Heute blicken Bad Religion auf 40 Jahre Bandgeschichte zurück und lassen sie in Die Bad Religion Story - Do What You Want noch einmal Revue passieren. Der Journalist Jim Ruland hat dazu ausführlich mit allen direkt oder indirekt Beteiligten gesprochen, die Chemie innerhalb der Gruppe auf lebendige Weise eingefangen und sich auch mit dem prägenden Einfluss auseinandergesetzt, den Bad Religion auf viele große Bands der Neunziger und Nullerjahre hatten: Ohne sie hätte es Weltstars wie Nirvana, Green Day oder auch Linkin Park wohl nicht gegeben. "Ich spürte stets das Bedürfnis, Autoritäten in Frage zu stellen; das ist es, was mich innerlich antreibt. Aber ich tat das aus dem Wunsch heraus, die Dinge besser zu machen, und nicht, um nihilistische Sprüche zu klopfen." Greg Graffin, Bad Religion , Dichtungen & Dichtungsringe > Motorkühlung , Erscheinungsjahr: 20200818, Produktform: Kartoniert, Autoren: Religion, Bad~Ruland, Jim, Übersetzung: Fleischmann, Paul, Seitenzahl/Blattzahl: 352, Abbildungen: mit 32 Seiten Bilderstrecke, Keyword: Autobiografie; Bad Religion; Band; Biografie; Do What You Want; Greg Graffin; Jim Ruland; Musik; Musiker; Punk; Punk Rock Song, Fachschema: Punk~Schauspieler - Schauspielkunst, Fachkategorie: Musik: Stile und Gattungen~Musiker, Sänger, Bands und Gruppen~einzelne Schauspieler und Darsteller, Style: Prog Rock~Punk, Warengruppe: HC/Musik/Biographien/Monographien, Fachkategorie: Autobiografien: Kunst und Unterhaltung, Thema: Entdecken, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hannibal Verlag, Verlag: Hannibal Verlag, Verlag: Koch International GmbH, Länge: 237, Breite: 169, Höhe: 30, Gewicht: 502, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, eBook EAN: 9783854456919, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 233438125,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind 200 g 200 ml?
Nein, 200 g und 200 ml sind nicht dasselbe. Gramm (g) ist eine Maßeinheit für Gewicht, während Milliliter (ml) eine Maßeinheit für Volumen ist. Das bedeutet, dass 200 g das Gewicht einer Substanz in Gramm angibt, während 200 ml das Volumen einer Flüssigkeit in Millilitern angibt. Da verschiedene Substanzen unterschiedliche Dichten haben, können 200 g einer Substanz mehr oder weniger Volumen einnehmen als 200 ml einer anderen Flüssigkeit. Daher ist es wichtig, zwischen Gewicht und Volumen zu unterscheiden, um genaue Messungen durchzuführen. **
-
Wie kann man eine langfristige Finanzabsicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen Versicherung, Altersvorsorge und Vermögensaufbau zu gewährleisten?
Um eine langfristige Finanzabsicherung für die Zukunft zu planen und umzusetzen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Dazu gehört auch, sich über verschiedene Anlageformen wie Aktien, Anleihen oder Immobilien zu informieren und eine diversifizierte Anlagestrategie zu entwickeln. Des Weiteren sollte man sich frühzeitig um eine solide Altersvorsorge kümmern, beispielsweise durch private Rentenversicherungen oder betriebliche Altersvorsorge. Zudem ist es ratsam, sich umfassend gegen Risiken wie Krankheit, Unfall oder Berufsunfähigkeit abzusichern, indem man verschiedene Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicher **
-
Sind 200 PQI gleich 200 Hz?
Nein, 200 PQI (Picture Quality Index) ist nicht gleich 200 Hz. PQI ist eine von Samsung entwickelte Kennzahl, die die Bildqualität eines Fernsehers bewertet und verschiedene Faktoren wie Bildschärfe, Farbwiedergabe und Bewegungsdarstellung berücksichtigt. Hz (Hertz) hingegen bezieht sich auf die Bildwiederholungsrate und gibt an, wie oft das Bild pro Sekunde aktualisiert wird. Ein Fernseher mit einer Bildwiederholungsrate von 200 Hz kann eine flüssigere Bewegungsdarstellung bieten als ein Fernseher mit einer niedrigeren Bildwiederholungsrate. **
-
Sind 200 ml gleich 200 g?
Nein, 200 ml sind nicht gleich 200 g. Milliliter (ml) ist eine Maßeinheit für Volumen, während Gramm (g) eine Maßeinheit für Masse ist. Die Umrechnung von Volumen in Masse hängt von der Dichte der Substanz ab. Da verschiedene Substanzen unterschiedliche Dichten haben, können 200 ml einer Substanz mehr oder weniger als 200 g wiegen. Um die genaue Masse von 200 ml einer bestimmten Substanz zu berechnen, müsste man die Dichte dieser Substanz kennen und entsprechend umrechnen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.