Domain insolvenzsichere-altersvorsorge.de kaufen?
Wir ziehen mit dem Projekt
insolvenzsichere-altersvorsorge.de um.
Sind Sie am Kauf der Domain
insolvenzsichere-altersvorsorge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain insolvenzsichere-altersvorsorge.de kaufen?
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
Wie wirkt sich die Rentenversicherung auf die finanzielle Absicherung im Alter aus? Welche Vorteile bietet die Rentenversicherung im Vergleich zu anderen Formen der Altersvorsorge?
Die Rentenversicherung bietet eine regelmäßige Zahlung im Alter, die zur finanziellen Absicherung beiträgt. Sie garantiert eine lebenslange Rente, unabhängig von der Lebenserwartung. Im Vergleich zu anderen Formen der Altersvorsorge bietet die Rentenversicherung eine staatliche Unterstützung und ein gewisses Maß an Sicherheit. **
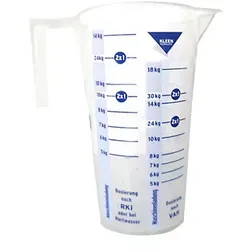

Ähnliche Suchbegriffe für Dosierung
Top-Angebote
Produkte zum Begriff Dosierung:
-
Kaffeemühle 1Kg mit Automatischer Dosierung, Combisteel 7547.0005Kaffeemühle 1Kg mit Automatischer Dosierung, Combisteel 7547.0005. Breite (mm): 222. Tiefe (mm): 257. Höhe (mm): 550. Material: Edelstahl. Spannung (Volt): 230. Gesamtleistung (kW): 0,35. Inhalt (Ltr.): 3. Farbe: Edelstahl. Frequenz (Hz): 50. Geschwindigkeit (U / min): 1500. Geräuschpegel (dB): 61-65. Bedienung: Touch screen. Kabellänge (mm): 1100. Steckerfertig: Ja. Bruttogewicht (kg): 10. Nettogewicht (kg): 9.343,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
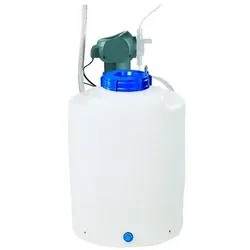
BWT Dosierung ERF Verfahren 2 für Entmanganung mit KaliumpermanganatDosierung ERF Verfahren 2 Fabrikat BWT Zur Entfernung von Mangan durch die Dosierung von Kaliumpermanganat. Bestehend aus: Dosieranlage Medomat FP 60 und Kontakt- wasserzähler Qn 6 f. die Dosierung von Kaliumpermanganatlösung als Oxidations- mittel vor Enteisenungs-/Entmanganungs- anlagen mit ZLT- Anschluss, Schutz gegen Trockenlauf, Betriebsüberdruck, mit Sauglanze, Leermeldekabel, Saugleitung, 3 m-Dosierleitung aus PTFE und Kalt- wasserimpfstelle Medo 1/4 Technische Daten: Arbeitsdruck max. 12 bar Dosierleistung max. 6 l/h Dosierbehälterinhalt 60 l Wassertemperatur max.: 30 Grad C Umgebungstemperatur max. 40 Grad C Netzanschluss 230/50 V/Hz Elektr. Anschlussleistung 0,020 kW Länge 450 mm Breite 450 mm Höhe 760 mm Betriebsgewicht ca. 80 kg Wasserzähler: Nennweite DN 25 Nenndruck PN 10 Nenndurchfluss 6 m3/h Kleinster Durchfluss (untere Anlaufgrenze) 70 l/h Zulässige Dauerbelastung 6 m3/h...6553,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
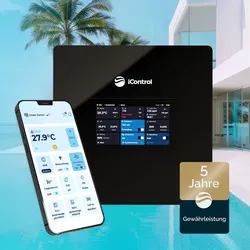
Pool Chlor Dosierung iControl mit integrierter App Pool-SteuerungPool Chlor Dosierung iControl mit integrierter App Pool-Steuerung und 5 Jahren Gewährleistung. Die modernste & fortschrittlichste smarte Poolsteuerung auf dem Markt. Viele Funktionen für Ihren Pool in einer Einheit1599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensaufbau gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Zudem sollte man frühzeitig mit der Altersvorsorge beginnen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es ratsam, regelmäßig Geld für den Vermögensaufbau anzulegen, sei es durch Investitionen in Aktien, Immobilien oder andere Anlageformen. Zuletzt ist eine solide finanzielle Planung und Budgetierung unerlässlich, um unerwartete Ausgaben abzufedern und langfristig finanzielle Stabilität zu gewährleisten. **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zur Bestimmung von Beitragssätzen und -höhen genutzt werden?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann genutzt werden, um die finanziellen Risiken und Kosten für die Versicherungsunternehmen zu bestimmen. Anhand von statistischen Daten und Annahmen werden die Beitragssätze und -höhen berechnet, um sicherzustellen, dass die Versicherungsunternehmen langfristig profitabel bleiben. Zudem ermöglicht die Beitragskalkulation eine angemessene Verteilung der Kosten auf die Versicherten, basierend auf individuellen Risikofaktoren und Leistungsansprüchen. Durch die Nutzung von Beitragskalkulation können Versicherungsunternehmen wettbewerbsfähige Tarife anbieten und gleichzeitig die finanzielle Stabilität und Nachhaltigkeit ihrer Produkte gewährleisten. **
-
Wie kann man eine langfristige Finanzabsicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen Versicherung, Altersvorsorge und Vermögensaufbau zu gewährleisten?
Um eine langfristige Finanzabsicherung für die Zukunft zu planen und umzusetzen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Dazu gehört auch, sich über verschiedene Anlageformen wie Aktien, Anleihen oder Immobilien zu informieren und eine diversifizierte Anlagestrategie zu entwickeln. Des Weiteren sollte man sich frühzeitig um eine solide Altersvorsorge kümmern, beispielsweise durch private Rentenversicherungen oder betriebliche Altersvorsorge. Zudem ist es ratsam, sich umfassend gegen Risiken wie Krankheit, Unfall oder Berufsunfähigkeit abzusichern, indem man verschiedene Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicher **
-
Welche Dosierung Candesartan?
Die Dosierung von Candesartan hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Gesundheitszustand des Patienten, der Art der Erkrankung und der Schwere der Symptome. In der Regel wird Candesartan zur Behandlung von Bluthochdruck eingesetzt und die übliche Anfangsdosierung beträgt 16 mg pro Tag. Diese kann je nach Bedarf auf bis zu 32 mg pro Tag erhöht werden. Es ist wichtig, die Dosierung immer mit einem Arzt abzustimmen, um die bestmögliche Behandlung zu gewährleisten und mögliche Nebenwirkungen zu minimieren. Welche Dosierung Candesartan für einen bestimmten Patienten geeignet ist, sollte daher individuell festgelegt werden. **

Welche Dosierung MSM?
Welche Dosierung MSM ist für dich geeignet, hängt von verschiedenen Faktoren ab, wie deinem Körpergewicht, deiner Gesundheit und deinem individuellen Bedarf. Es wird empfohlen, mit einer niedrigen Dosis von etwa 500 mg pro Tag zu beginnen und diese langsam zu steigern, bis du die gewünschten Effekte spürst. Es ist ratsam, sich vor der Einnahme von MSM mit einem Arzt oder einem Ernährungsberater zu beraten, um die optimale Dosierung für deine spezifischen Bedürfnisse zu ermitteln. Es ist wichtig, die empfohlene Tagesdosis nicht zu überschreiten, um mögliche Nebenwirkungen zu vermeiden. Letztendlich ist es wichtig, auf deinen Körper zu hören und die Dosierung entsprechend anzupassen. **
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv genutzt werden, um die finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation ist ein wichtiges Instrument, um die finanzielle Stabilität und Rentabilität in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zu gewährleisten. Durch eine genaue Analyse der Risiken und Kosten können Versicherungsunternehmen angemessene Beiträge festlegen, um ihre finanzielle Stabilität zu sichern. Zudem ermöglicht die Beitragskalkulation eine effektive Planung und Steuerung der Kapitalanlagen, um eine rentable Rendite zu erzielen. Darüber hinaus können Versicherungsunternehmen durch die Beitragskalkulation ihre Wettbewerbsfähigkeit stärken und langfristige finanzielle Verpflichtungen erfüllen. Insgesamt ist die Beitragskalkulation ein unverzichtbares Instrument, um die finanzi **
Top-Angebote
Produkte zum Begriff Dosierung:
-
ZODIAC GenPH automatische Dosierung des pH-WertesGenPH automatische pH-Dosierung In einem Schwimmbad ist eine gute Ausgewogenheit des Wassers in erster Linie vom pH-Wert abhängig. Ein korrekter und stabiler pH-Wert ist unabdingbar, damit das in Ihrem Schwimmbad verwendete Desinfektionsmittel z.B. Chlor wirksam ist. Ein einwandfrei geregelter pH-Wert führt zu Einsparungen bei der Zugabe des Oxidationsmittels und vermeidet zahlreiche Unannehmlichkeiten, wie Algenwachstum, Reizung der Augen und Korrosion von Einbaueilen. GenPH misst permanent und automatisch den pH-Wert des Wassers, fügt dem Schwimmbecken präzise und automatisch die benötigte Menge an pH- bzw. pH+ zu und hält so den optimalen pH-Wert aufrecht. Das Ergebnis: Ausgewogenes Badewasser für optimalen Badekomfort. GenPH injiziert dank ihrer einzigartigen adaptiven Dosiertechnologie die genaue Menge des Korrekturprodukts und garantiert ein perfektes Gleichgewicht des Wassers mit einer minimalen Menge des Produkts. Dank des exklusiven Sicherheitssystems bietet GenPH Schutz vor Überdosierungsrisiken und sorgt für einen optimalen Wasserhaushalt. Im Lieferumfang enthaltenes Zubehör: Steuerkasten Saugrohr mit Füllstandsensor Installationssatz Hochwertige pH-Glassonde Wandhalterung Stützkragen Wandmontage-Kit Pufferlösungen (pH 4 / pH 7) Sollwertpunkt: Werkseinstellung: pH=7,4 Sicherheit: Sicherheitsmechanismus "OFA" gegen Überdosierung (Einstellbar von 0 - 6 Stunden, Standard 4 Stunden) Sauglanze mit Messwertgeber für Kanister von 5 - 25 L Position der Sonde: Vertikal Toleranz pH-Sonde: 0-60 °C, Geschwindigkeit Wasser <2m/s Maximaler Gegendruck: 1,5 bar Maximaler Durchfluss: 1,5 l/Std. Anbohrschelle: An festen Rohrleitungen Ø 50 (Standard) oder Ø 63 (Optional) Schutzart: IP65 Maße(LxTxH): 19,5 x 23,6 x 8,6 cm Stromversorgung 50 Hz: 220-240 V599,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kaffeemühle 1Kg mit Automatischer Dosierung, Combisteel 7547.0005Kaffeemühle 1Kg mit Automatischer Dosierung, Combisteel 7547.0005. Breite (mm): 222. Tiefe (mm): 257. Höhe (mm): 550. Material: Edelstahl. Spannung (Volt): 230. Gesamtleistung (kW): 0,35. Inhalt (Ltr.): 3. Farbe: Edelstahl. Frequenz (Hz): 50. Geschwindigkeit (U / min): 1500. Geräuschpegel (dB): 61-65. Bedienung: Touch screen. Kabellänge (mm): 1100. Steckerfertig: Ja. Bruttogewicht (kg): 10. Nettogewicht (kg): 9.343,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
-
Wie wirkt sich die Rentenversicherung auf die finanzielle Absicherung im Alter aus? Welche Vorteile bietet die Rentenversicherung im Vergleich zu anderen Formen der Altersvorsorge?
Die Rentenversicherung bietet eine regelmäßige Zahlung im Alter, die zur finanziellen Absicherung beiträgt. Sie garantiert eine lebenslange Rente, unabhängig von der Lebenserwartung. Im Vergleich zu anderen Formen der Altersvorsorge bietet die Rentenversicherung eine staatliche Unterstützung und ein gewisses Maß an Sicherheit. **
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensaufbau gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Zudem sollte man frühzeitig mit der Altersvorsorge beginnen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es ratsam, regelmäßig Geld für den Vermögensaufbau anzulegen, sei es durch Investitionen in Aktien, Immobilien oder andere Anlageformen. Zuletzt ist eine solide finanzielle Planung und Budgetierung unerlässlich, um unerwartete Ausgaben abzufedern und langfristig finanzielle Stabilität zu gewährleisten. **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zur Bestimmung von Beitragssätzen und -höhen genutzt werden?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann genutzt werden, um die finanziellen Risiken und Kosten für die Versicherungsunternehmen zu bestimmen. Anhand von statistischen Daten und Annahmen werden die Beitragssätze und -höhen berechnet, um sicherzustellen, dass die Versicherungsunternehmen langfristig profitabel bleiben. Zudem ermöglicht die Beitragskalkulation eine angemessene Verteilung der Kosten auf die Versicherten, basierend auf individuellen Risikofaktoren und Leistungsansprüchen. Durch die Nutzung von Beitragskalkulation können Versicherungsunternehmen wettbewerbsfähige Tarife anbieten und gleichzeitig die finanzielle Stabilität und Nachhaltigkeit ihrer Produkte gewährleisten. **
Ähnliche Suchbegriffe für Dosierung
-
BWT Dosierung ERF Verfahren 2 für Entmanganung mit KaliumpermanganatDosierung ERF Verfahren 2 Fabrikat BWT Zur Entfernung von Mangan durch die Dosierung von Kaliumpermanganat. Bestehend aus: Dosieranlage Medomat FP 60 und Kontakt- wasserzähler Qn 6 f. die Dosierung von Kaliumpermanganatlösung als Oxidations- mittel vor Enteisenungs-/Entmanganungs- anlagen mit ZLT- Anschluss, Schutz gegen Trockenlauf, Betriebsüberdruck, mit Sauglanze, Leermeldekabel, Saugleitung, 3 m-Dosierleitung aus PTFE und Kalt- wasserimpfstelle Medo 1/4 Technische Daten: Arbeitsdruck max. 12 bar Dosierleistung max. 6 l/h Dosierbehälterinhalt 60 l Wassertemperatur max.: 30 Grad C Umgebungstemperatur max. 40 Grad C Netzanschluss 230/50 V/Hz Elektr. Anschlussleistung 0,020 kW Länge 450 mm Breite 450 mm Höhe 760 mm Betriebsgewicht ca. 80 kg Wasserzähler: Nennweite DN 25 Nenndruck PN 10 Nenndurchfluss 6 m3/h Kleinster Durchfluss (untere Anlaufgrenze) 70 l/h Zulässige Dauerbelastung 6 m3/h...6553,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
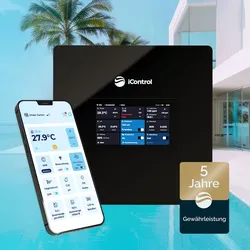
Pool Chlor Dosierung iControl mit integrierter App Pool-SteuerungPool Chlor Dosierung iControl mit integrierter App Pool-Steuerung und 5 Jahren Gewährleistung. Die modernste & fortschrittlichste smarte Poolsteuerung auf dem Markt. Viele Funktionen für Ihren Pool in einer Einheit1599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pool Chlor Dosierung iControl mit integrierter App und Pool-SteuerungPool Chlor Dosierung iControl mit integrierter App, Pool-Steuerung und 5 Jahren Gewährleistung. Die modernste & fortschrittlichste smarte Poolsteuerung auf dem Markt. Viele Funktionen für Ihren Pool in einer Einheit1599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man eine langfristige Finanzabsicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen Versicherung, Altersvorsorge und Vermögensaufbau zu gewährleisten?
Um eine langfristige Finanzabsicherung für die Zukunft zu planen und umzusetzen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Dazu gehört auch, sich über verschiedene Anlageformen wie Aktien, Anleihen oder Immobilien zu informieren und eine diversifizierte Anlagestrategie zu entwickeln. Des Weiteren sollte man sich frühzeitig um eine solide Altersvorsorge kümmern, beispielsweise durch private Rentenversicherungen oder betriebliche Altersvorsorge. Zudem ist es ratsam, sich umfassend gegen Risiken wie Krankheit, Unfall oder Berufsunfähigkeit abzusichern, indem man verschiedene Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicher **
-
Welche Dosierung Candesartan?
Die Dosierung von Candesartan hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Gesundheitszustand des Patienten, der Art der Erkrankung und der Schwere der Symptome. In der Regel wird Candesartan zur Behandlung von Bluthochdruck eingesetzt und die übliche Anfangsdosierung beträgt 16 mg pro Tag. Diese kann je nach Bedarf auf bis zu 32 mg pro Tag erhöht werden. Es ist wichtig, die Dosierung immer mit einem Arzt abzustimmen, um die bestmögliche Behandlung zu gewährleisten und mögliche Nebenwirkungen zu minimieren. Welche Dosierung Candesartan für einen bestimmten Patienten geeignet ist, sollte daher individuell festgelegt werden. **
-
Welche Dosierung MSM?
Welche Dosierung MSM ist für dich geeignet, hängt von verschiedenen Faktoren ab, wie deinem Körpergewicht, deiner Gesundheit und deinem individuellen Bedarf. Es wird empfohlen, mit einer niedrigen Dosis von etwa 500 mg pro Tag zu beginnen und diese langsam zu steigern, bis du die gewünschten Effekte spürst. Es ist ratsam, sich vor der Einnahme von MSM mit einem Arzt oder einem Ernährungsberater zu beraten, um die optimale Dosierung für deine spezifischen Bedürfnisse zu ermitteln. Es ist wichtig, die empfohlene Tagesdosis nicht zu überschreiten, um mögliche Nebenwirkungen zu vermeiden. Letztendlich ist es wichtig, auf deinen Körper zu hören und die Dosierung entsprechend anzupassen. **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv genutzt werden, um die finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation ist ein wichtiges Instrument, um die finanzielle Stabilität und Rentabilität in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zu gewährleisten. Durch eine genaue Analyse der Risiken und Kosten können Versicherungsunternehmen angemessene Beiträge festlegen, um ihre finanzielle Stabilität zu sichern. Zudem ermöglicht die Beitragskalkulation eine effektive Planung und Steuerung der Kapitalanlagen, um eine rentable Rendite zu erzielen. Darüber hinaus können Versicherungsunternehmen durch die Beitragskalkulation ihre Wettbewerbsfähigkeit stärken und langfristige finanzielle Verpflichtungen erfüllen. Insgesamt ist die Beitragskalkulation ein unverzichtbares Instrument, um die finanzi **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.