Domain insolvenzsichere-altersvorsorge.de kaufen?
Wir ziehen mit dem Projekt
insolvenzsichere-altersvorsorge.de um.
Sind Sie am Kauf der Domain
insolvenzsichere-altersvorsorge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain insolvenzsichere-altersvorsorge.de kaufen?
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
Wie wirkt sich die Rentenversicherung auf die finanzielle Absicherung im Alter aus? Welche Vorteile bietet die Rentenversicherung im Vergleich zu anderen Formen der Altersvorsorge?
Die Rentenversicherung bietet eine regelmäßige Zahlung im Alter, die zur finanziellen Absicherung beiträgt. Sie garantiert eine lebenslange Rente, unabhängig von der Lebenserwartung. Im Vergleich zu anderen Formen der Altersvorsorge bietet die Rentenversicherung eine staatliche Unterstützung und ein gewisses Maß an Sicherheit. **
Ähnliche Suchbegriffe für Verhältnis
Top-Angebote
Produkte zum Begriff Verhältnis:
-
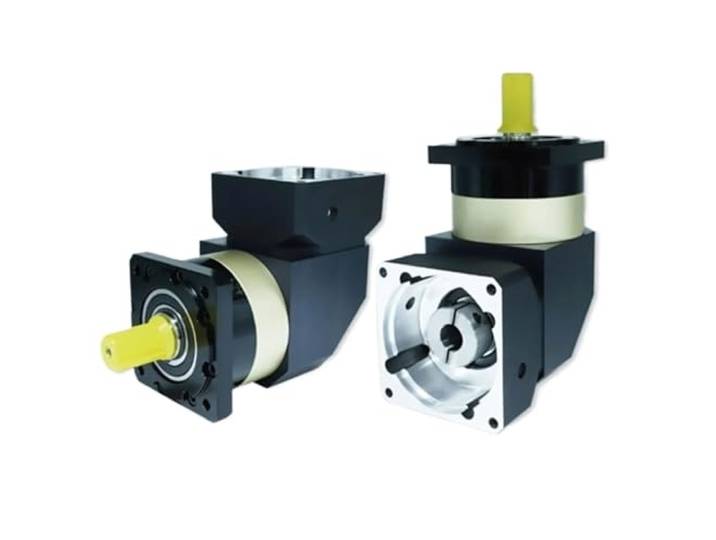
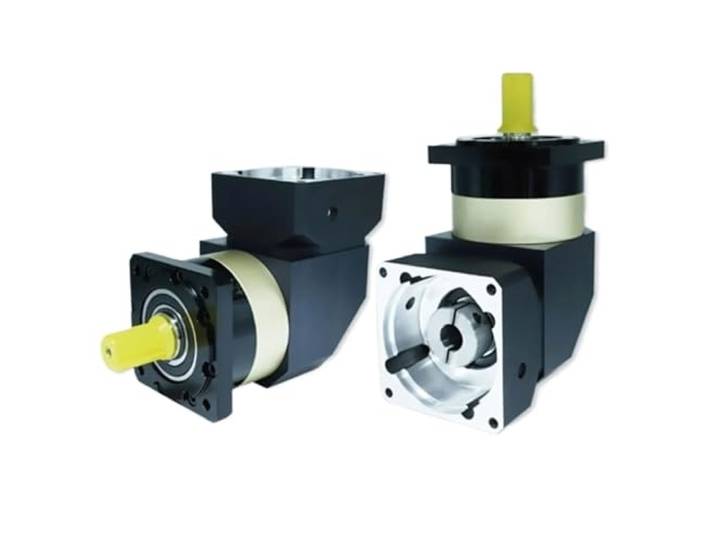
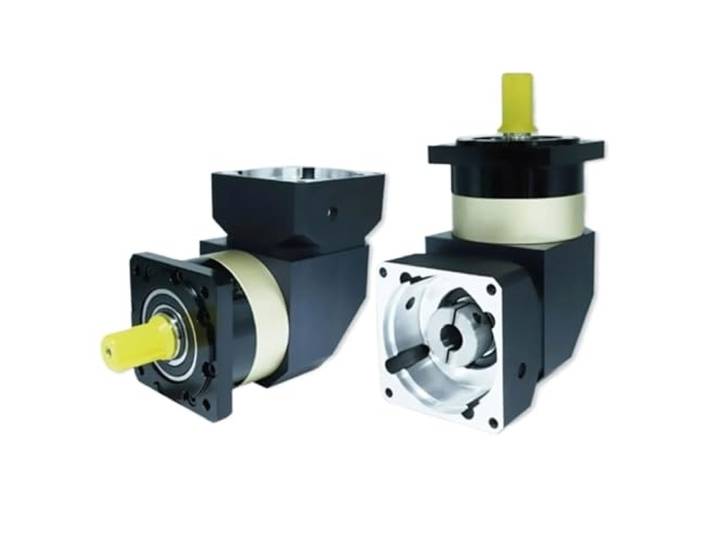
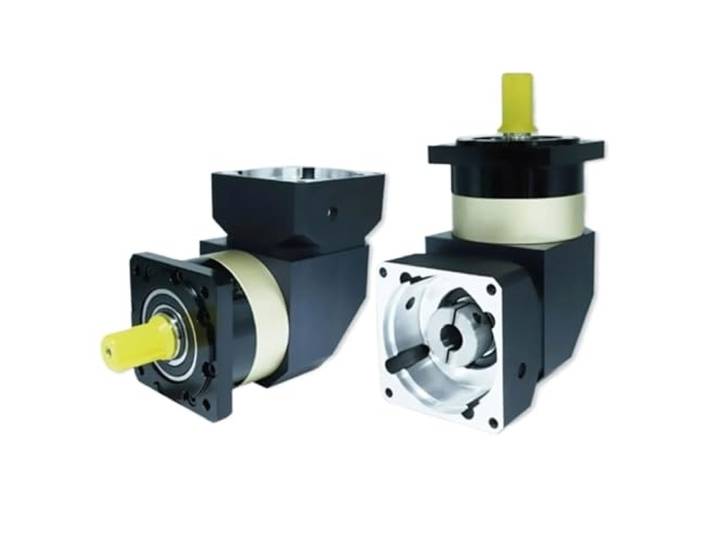
Planetengetriebe ZPLE60 Niedrig Spiel sparsam Planetenreduzierer ZPLE60, Low Game, sparsam, L1/L2, Verhältnis 4:1-100:1, Drehmoment 15-42N.m, 14mm (L1-Verhältnis 4)Planetengetriebe ZPLE60 Niedrig Spiel sparsam Planetenreduzierer ZPLE60, Low Game, sparsam, L1/L2, Verhältnis 4:1-100:1, Drehmoment 15-42N.m, 14mm (L1-Verhältnis 4). Motor Getriebe, Reduzierer und Drehzahlminderer 1 x Planetenreduzierer ZPLE60 L1/L2 mit Low-set sparsamer Ausgang, 14mm Eingang, Ausgangsdrehmoment 15-42Nm Farbe:L1-Verhältnis 4336,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Planetengetriebe ZPLE60 Niedrig Spiel sparsam Planetenreduzierer ZPLE60, Low Game, sparsam, L1/L2, Verhältnis 4:1-100:1, Drehmoment 15-42N.m, 14mm (L1-Verhältnis 3)Planetengetriebe ZPLE60 Niedrig Spiel sparsam Planetenreduzierer ZPLE60, Low Game, sparsam, L1/L2, Verhältnis 4:1-100:1, Drehmoment 15-42N.m, 14mm (L1-Verhältnis 3). Motor Getriebe, Reduzierer und Drehzahlminderer 1 x Planetenreduzierer ZPLE60 L1/L2 mit Low-set sparsamer Ausgang, 14mm Eingang, Ausgangsdrehmoment 15-42Nm Farbe:L1-Verhältnis 3336,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Planetengetriebe ZPLE60 Niedrig Spiel sparsam Planetenreduzierer ZPLE60, Low Game, sparsam, L1/L2, Verhältnis 4:1-100:1, Drehmoment 15-42N.m, 14mm (L2-Verhältnis 9)Planetengetriebe ZPLE60 Niedrig Spiel sparsam Planetenreduzierer ZPLE60, Low Game, sparsam, L1/L2, Verhältnis 4:1-100:1, Drehmoment 15-42N.m, 14mm (L2-Verhältnis 9). Motor Getriebe, Reduzierer und Drehzahlminderer 1 x Planetenreduzierer ZPLE60 L1/L2 mit Low-set sparsamer Ausgang, 14mm Eingang, Ausgangsdrehmoment 15-42Nm Farbe:L2-Verhältnis 9380,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Planetengetriebe ZPLE60 Niedrig Spiel sparsam Planetenreduzierer ZPLE60, Low Game, sparsam, L1/L2, Verhältnis 4:1-100:1, Drehmoment 15-42N.m, 14mm (L1-Verhältnis 5)Planetengetriebe ZPLE60 Niedrig Spiel sparsam Planetenreduzierer ZPLE60, Low Game, sparsam, L1/L2, Verhältnis 4:1-100:1, Drehmoment 15-42N.m, 14mm (L1-Verhältnis 5). Motor Getriebe, Reduzierer und Drehzahlminderer 1 x Planetenreduzierer ZPLE60 L1/L2 mit Low-set sparsamer Ausgang, 14mm Eingang, Ausgangsdrehmoment 15-42Nm Farbe:L1-Verhältnis 5336,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensaufbau gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Zudem sollte man frühzeitig mit der Altersvorsorge beginnen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es ratsam, regelmäßig Geld für den Vermögensaufbau anzulegen, sei es durch Investitionen in Aktien, Immobilien oder andere Anlageformen. Zuletzt ist eine solide finanzielle Planung und Budgetierung unerlässlich, um unerwartete Ausgaben abzufedern und langfristig finanzielle Stabilität zu gewährleisten. **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zur Bestimmung von Beitragssätzen und -höhen genutzt werden?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann genutzt werden, um die finanziellen Risiken und Kosten für die Versicherungsunternehmen zu bestimmen. Anhand von statistischen Daten und Annahmen werden die Beitragssätze und -höhen berechnet, um sicherzustellen, dass die Versicherungsunternehmen langfristig profitabel bleiben. Zudem ermöglicht die Beitragskalkulation eine angemessene Verteilung der Kosten auf die Versicherten, basierend auf individuellen Risikofaktoren und Leistungsansprüchen. Durch die Nutzung von Beitragskalkulation können Versicherungsunternehmen wettbewerbsfähige Tarife anbieten und gleichzeitig die finanzielle Stabilität und Nachhaltigkeit ihrer Produkte gewährleisten. **
-
Wie kann man eine langfristige Finanzabsicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen Versicherung, Altersvorsorge und Vermögensaufbau zu gewährleisten?
Um eine langfristige Finanzabsicherung für die Zukunft zu planen und umzusetzen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Dazu gehört auch, sich über verschiedene Anlageformen wie Aktien, Anleihen oder Immobilien zu informieren und eine diversifizierte Anlagestrategie zu entwickeln. Des Weiteren sollte man sich frühzeitig um eine solide Altersvorsorge kümmern, beispielsweise durch private Rentenversicherungen oder betriebliche Altersvorsorge. Zudem ist es ratsam, sich umfassend gegen Risiken wie Krankheit, Unfall oder Berufsunfähigkeit abzusichern, indem man verschiedene Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicher **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv genutzt werden, um die finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation ist ein wichtiges Instrument, um die finanzielle Stabilität und Rentabilität in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zu gewährleisten. Durch eine genaue Analyse der Risiken und Kosten können Versicherungsunternehmen angemessene Beiträge festlegen, um ihre finanzielle Stabilität zu sichern. Zudem ermöglicht die Beitragskalkulation eine effektive Planung und Steuerung der Kapitalanlagen, um eine rentable Rendite zu erzielen. Darüber hinaus können Versicherungsunternehmen durch die Beitragskalkulation ihre Wettbewerbsfähigkeit stärken und langfristige finanzielle Verpflichtungen erfüllen. Insgesamt ist die Beitragskalkulation ein unverzichtbares Instrument, um die finanzi **
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Welche Rolle spielt ein Versorgungswerk für Selbstständige in Bezug auf Altersvorsorge und soziale Absicherung und wie unterscheidet es sich von anderen Formen der Altersvorsorge?
Ein Versorgungswerk für Selbstständige spielt eine wichtige Rolle bei der Altersvorsorge und sozialen Absicherung, da es diesen Personen eine speziell auf ihre Bedürfnisse zugeschnittene Vorsorgelösung bietet. Im Gegensatz zu anderen Formen der Altersvorsorge wie der gesetzlichen Rentenversicherung oder privaten Rentenversicherungen, ist ein Versorgungswerk speziell für Selbstständige konzipiert und berücksichtigt deren besondere berufliche und finanzielle Situation. Es bietet diesen Personen die Möglichkeit, sich auch im Alter finanziell abzusichern und von einer zusätzlichen Altersvorsorge zu profitieren, die auf ihre individuellen Bedürfnisse zugeschnitten ist. **
Top-Angebote
Produkte zum Begriff Verhältnis:
-
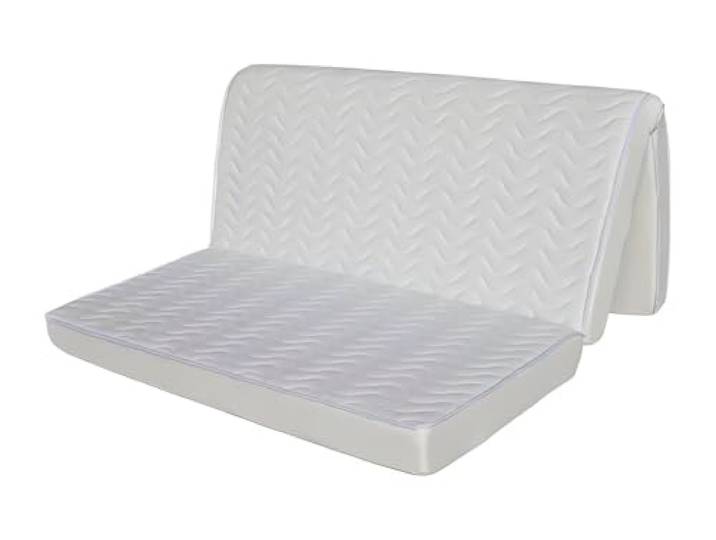
DREAMEA - Matratze Praktisch Gutes Preis-Leistungs-Verhältnis Komfort<p>Die <strong>Vente-unique-Matratze für Schlafsofa</strong> von DREAMEA ist die ideale Lösung für alle, die Komfort und Funktionalität in einem kompakten Format suchen. Mit einer Größe von <strong>140 x 190 cm</strong> passt diese Matratze perfekt in dein Klappsofa und verwandelt es im Handumdrehen in eine bequeme Schlafgelegenheit. Die Matratze hat eine Stärke von <strong>12 cm</strong> und bietet somit eine angenehme Liegehöhe, die das Ein- und Aussteigen erleichtert.</p><p>Der <strong>Härtegrad 2</strong> sorgt für eine ausgewogene Unterstützung, die sowohl für Rücken- als auch Seitenschläfer geeignet ist. Die einteilige Konstruktion der Matratze gewährleistet eine gleichmäßige Druckverteilung und fördert einen erholsamen Schlaf. Die weiße Farbe verleiht der Matratze ein modernes und zeitloses Design, das sich harmonisch in jede Einrichtung einfügt.</p><p>Die <strong>Vente-unique-Matratze</strong> ist nicht nur funktional, sondern auch pflegeleicht. Der Bezug ist abnehmbar und waschbar, was die Reinigung zum Kinderspiel macht. Egal, ob für Gäste oder den täglichen Gebrauch, diese Matratze bietet dir die Flexibilität, die du benötigst, ohne auf Komfort verzichten zu müssen. Erlebe die perfekte Kombination aus Stil und Bequemlichkeit mit der DREAMEA Matratze für dein Schlafsofa.</p>175,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
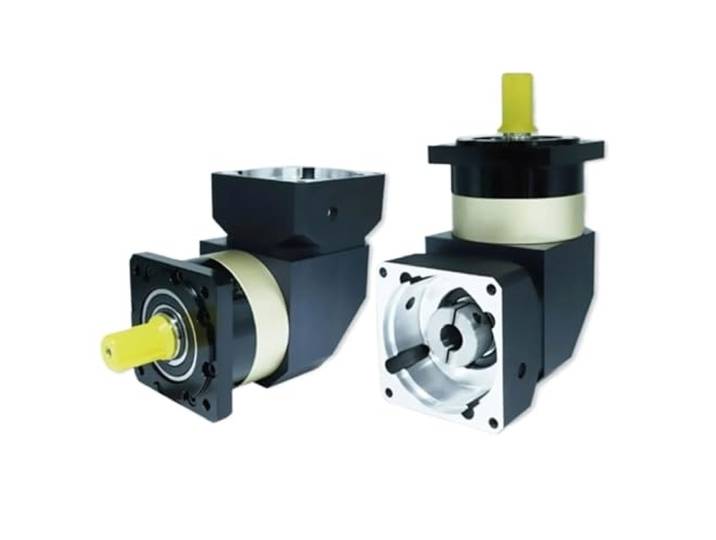
Planetengetriebe ZPLE60 Niedrig Spiel sparsam Planetenreduzierer ZPLE60, Low Game, sparsam, L1/L2, Verhältnis 4:1-100:1, Drehmoment 15-42N.m, 14mm (L1-Verhältnis 7)Planetengetriebe ZPLE60 Niedrig Spiel sparsam Planetenreduzierer ZPLE60, Low Game, sparsam, L1/L2, Verhältnis 4:1-100:1, Drehmoment 15-42N.m, 14mm (L1-Verhältnis 7). Motor Getriebe, Reduzierer und Drehzahlminderer 1 x Planetenreduzierer ZPLE60 L1/L2 mit Low-set sparsamer Ausgang, 14mm Eingang, Ausgangsdrehmoment 15-42Nm Farbe:L1-Verhältnis 7336,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Planetengetriebe ZPLE60 Niedrig Spiel sparsam Planetenreduzierer ZPLE60, Low Game, sparsam, L1/L2, Verhältnis 4:1-100:1, Drehmoment 15-42N.m, 14mm (L1-Verhältnis 4)Planetengetriebe ZPLE60 Niedrig Spiel sparsam Planetenreduzierer ZPLE60, Low Game, sparsam, L1/L2, Verhältnis 4:1-100:1, Drehmoment 15-42N.m, 14mm (L1-Verhältnis 4). Motor Getriebe, Reduzierer und Drehzahlminderer 1 x Planetenreduzierer ZPLE60 L1/L2 mit Low-set sparsamer Ausgang, 14mm Eingang, Ausgangsdrehmoment 15-42Nm Farbe:L1-Verhältnis 4336,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Planetengetriebe ZPLE60 Niedrig Spiel sparsam Planetenreduzierer ZPLE60, Low Game, sparsam, L1/L2, Verhältnis 4:1-100:1, Drehmoment 15-42N.m, 14mm (L1-Verhältnis 3)Planetengetriebe ZPLE60 Niedrig Spiel sparsam Planetenreduzierer ZPLE60, Low Game, sparsam, L1/L2, Verhältnis 4:1-100:1, Drehmoment 15-42N.m, 14mm (L1-Verhältnis 3). Motor Getriebe, Reduzierer und Drehzahlminderer 1 x Planetenreduzierer ZPLE60 L1/L2 mit Low-set sparsamer Ausgang, 14mm Eingang, Ausgangsdrehmoment 15-42Nm Farbe:L1-Verhältnis 3336,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
-
Wie wirkt sich die Rentenversicherung auf die finanzielle Absicherung im Alter aus? Welche Vorteile bietet die Rentenversicherung im Vergleich zu anderen Formen der Altersvorsorge?
Die Rentenversicherung bietet eine regelmäßige Zahlung im Alter, die zur finanziellen Absicherung beiträgt. Sie garantiert eine lebenslange Rente, unabhängig von der Lebenserwartung. Im Vergleich zu anderen Formen der Altersvorsorge bietet die Rentenversicherung eine staatliche Unterstützung und ein gewisses Maß an Sicherheit. **
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensaufbau gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Zudem sollte man frühzeitig mit der Altersvorsorge beginnen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es ratsam, regelmäßig Geld für den Vermögensaufbau anzulegen, sei es durch Investitionen in Aktien, Immobilien oder andere Anlageformen. Zuletzt ist eine solide finanzielle Planung und Budgetierung unerlässlich, um unerwartete Ausgaben abzufedern und langfristig finanzielle Stabilität zu gewährleisten. **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zur Bestimmung von Beitragssätzen und -höhen genutzt werden?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann genutzt werden, um die finanziellen Risiken und Kosten für die Versicherungsunternehmen zu bestimmen. Anhand von statistischen Daten und Annahmen werden die Beitragssätze und -höhen berechnet, um sicherzustellen, dass die Versicherungsunternehmen langfristig profitabel bleiben. Zudem ermöglicht die Beitragskalkulation eine angemessene Verteilung der Kosten auf die Versicherten, basierend auf individuellen Risikofaktoren und Leistungsansprüchen. Durch die Nutzung von Beitragskalkulation können Versicherungsunternehmen wettbewerbsfähige Tarife anbieten und gleichzeitig die finanzielle Stabilität und Nachhaltigkeit ihrer Produkte gewährleisten. **
Ähnliche Suchbegriffe für Verhältnis
-
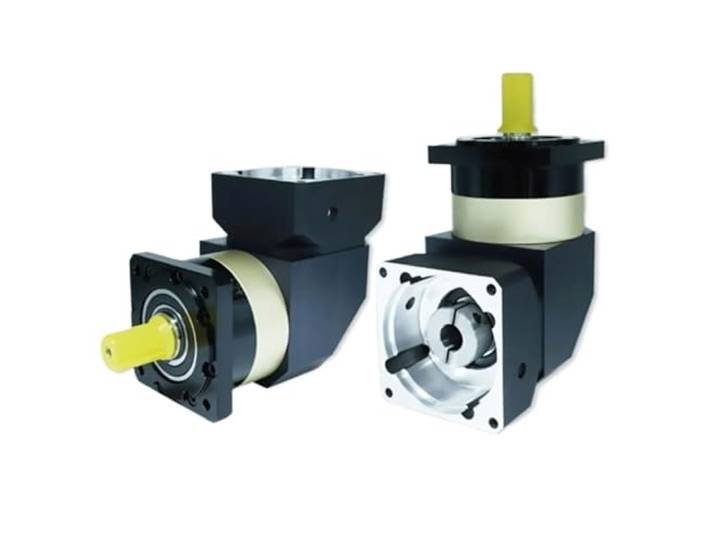
Planetengetriebe ZPLE60 Niedrig Spiel sparsam Planetenreduzierer ZPLE60, Low Game, sparsam, L1/L2, Verhältnis 4:1-100:1, Drehmoment 15-42N.m, 14mm (L2-Verhältnis 9)Planetengetriebe ZPLE60 Niedrig Spiel sparsam Planetenreduzierer ZPLE60, Low Game, sparsam, L1/L2, Verhältnis 4:1-100:1, Drehmoment 15-42N.m, 14mm (L2-Verhältnis 9). Motor Getriebe, Reduzierer und Drehzahlminderer 1 x Planetenreduzierer ZPLE60 L1/L2 mit Low-set sparsamer Ausgang, 14mm Eingang, Ausgangsdrehmoment 15-42Nm Farbe:L2-Verhältnis 9380,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Planetengetriebe ZPLE60 Niedrig Spiel sparsam Planetenreduzierer ZPLE60, Low Game, sparsam, L1/L2, Verhältnis 4:1-100:1, Drehmoment 15-42N.m, 14mm (L1-Verhältnis 5)Planetengetriebe ZPLE60 Niedrig Spiel sparsam Planetenreduzierer ZPLE60, Low Game, sparsam, L1/L2, Verhältnis 4:1-100:1, Drehmoment 15-42N.m, 14mm (L1-Verhältnis 5). Motor Getriebe, Reduzierer und Drehzahlminderer 1 x Planetenreduzierer ZPLE60 L1/L2 mit Low-set sparsamer Ausgang, 14mm Eingang, Ausgangsdrehmoment 15-42Nm Farbe:L1-Verhältnis 5336,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Planetengetriebe ZPLE60 Niedrig Spiel sparsam Planetenreduzierer ZPLE60, Low Game, sparsam, L1/L2, Verhältnis 4:1-100:1, Drehmoment 15-42N.m, 14mm (L2-Verhältnis 28)Planetengetriebe ZPLE60 Niedrig Spiel sparsam Planetenreduzierer ZPLE60, Low Game, sparsam, L1/L2, Verhältnis 4:1-100:1, Drehmoment 15-42N.m, 14mm (L2-Verhältnis 28). Motor Getriebe, Reduzierer und Drehzahlminderer 1 x Planetenreduzierer ZPLE60 L1/L2 mit Low-set sparsamer Ausgang, 14mm Eingang, Ausgangsdrehmoment 15-42Nm Farbe:L2-Verhältnis 28380,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Planetengetriebe ZPLE60 Niedrig Spiel sparsam Planetenreduzierer ZPLE60, Low Game, sparsam, L1/L2, Verhältnis 4:1-100:1, Drehmoment 15-42N.m, 14mm (L2-Verhältnis 50)Planetengetriebe ZPLE60 Niedrig Spiel sparsam Planetenreduzierer ZPLE60, Low Game, sparsam, L1/L2, Verhältnis 4:1-100:1, Drehmoment 15-42N.m, 14mm (L2-Verhältnis 50). Motor Getriebe, Reduzierer und Drehzahlminderer 1 x Planetenreduzierer ZPLE60 L1/L2 mit Low-set sparsamer Ausgang, 14mm Eingang, Ausgangsdrehmoment 15-42Nm Farbe:L2-Verhältnis 50380,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man eine langfristige Finanzabsicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen Versicherung, Altersvorsorge und Vermögensaufbau zu gewährleisten?
Um eine langfristige Finanzabsicherung für die Zukunft zu planen und umzusetzen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Dazu gehört auch, sich über verschiedene Anlageformen wie Aktien, Anleihen oder Immobilien zu informieren und eine diversifizierte Anlagestrategie zu entwickeln. Des Weiteren sollte man sich frühzeitig um eine solide Altersvorsorge kümmern, beispielsweise durch private Rentenversicherungen oder betriebliche Altersvorsorge. Zudem ist es ratsam, sich umfassend gegen Risiken wie Krankheit, Unfall oder Berufsunfähigkeit abzusichern, indem man verschiedene Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicher **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv genutzt werden, um die finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation ist ein wichtiges Instrument, um die finanzielle Stabilität und Rentabilität in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zu gewährleisten. Durch eine genaue Analyse der Risiken und Kosten können Versicherungsunternehmen angemessene Beiträge festlegen, um ihre finanzielle Stabilität zu sichern. Zudem ermöglicht die Beitragskalkulation eine effektive Planung und Steuerung der Kapitalanlagen, um eine rentable Rendite zu erzielen. Darüber hinaus können Versicherungsunternehmen durch die Beitragskalkulation ihre Wettbewerbsfähigkeit stärken und langfristige finanzielle Verpflichtungen erfüllen. Insgesamt ist die Beitragskalkulation ein unverzichtbares Instrument, um die finanzi **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Rolle spielt ein Versorgungswerk für Selbstständige in Bezug auf Altersvorsorge und soziale Absicherung und wie unterscheidet es sich von anderen Formen der Altersvorsorge?
Ein Versorgungswerk für Selbstständige spielt eine wichtige Rolle bei der Altersvorsorge und sozialen Absicherung, da es diesen Personen eine speziell auf ihre Bedürfnisse zugeschnittene Vorsorgelösung bietet. Im Gegensatz zu anderen Formen der Altersvorsorge wie der gesetzlichen Rentenversicherung oder privaten Rentenversicherungen, ist ein Versorgungswerk speziell für Selbstständige konzipiert und berücksichtigt deren besondere berufliche und finanzielle Situation. Es bietet diesen Personen die Möglichkeit, sich auch im Alter finanziell abzusichern und von einer zusätzlichen Altersvorsorge zu profitieren, die auf ihre individuellen Bedürfnisse zugeschnitten ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.