Domain insolvenzsichere-altersvorsorge.de kaufen?
Wir ziehen mit dem Projekt
insolvenzsichere-altersvorsorge.de um.
Sind Sie am Kauf der Domain
insolvenzsichere-altersvorsorge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain insolvenzsichere-altersvorsorge.de kaufen?
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
Wie wirkt sich die Rentenversicherung auf die finanzielle Absicherung im Alter aus? Welche Vorteile bietet die Rentenversicherung im Vergleich zu anderen Formen der Altersvorsorge?
Die Rentenversicherung bietet eine regelmäßige Zahlung im Alter, die zur finanziellen Absicherung beiträgt. Sie garantiert eine lebenslange Rente, unabhängig von der Lebenserwartung. Im Vergleich zu anderen Formen der Altersvorsorge bietet die Rentenversicherung eine staatliche Unterstützung und ein gewisses Maß an Sicherheit. **

Ähnliche Suchbegriffe für Leben
Top-Angebote
Produkte zum Begriff Leben:


-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensaufbau gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Zudem sollte man frühzeitig mit der Altersvorsorge beginnen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es ratsam, regelmäßig Geld für den Vermögensaufbau anzulegen, sei es durch Investitionen in Aktien, Immobilien oder andere Anlageformen. Zuletzt ist eine solide finanzielle Planung und Budgetierung unerlässlich, um unerwartete Ausgaben abzufedern und langfristig finanzielle Stabilität zu gewährleisten. **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zur Bestimmung von Beitragssätzen und -höhen genutzt werden?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann genutzt werden, um die finanziellen Risiken und Kosten für die Versicherungsunternehmen zu bestimmen. Anhand von statistischen Daten und Annahmen werden die Beitragssätze und -höhen berechnet, um sicherzustellen, dass die Versicherungsunternehmen langfristig profitabel bleiben. Zudem ermöglicht die Beitragskalkulation eine angemessene Verteilung der Kosten auf die Versicherten, basierend auf individuellen Risikofaktoren und Leistungsansprüchen. Durch die Nutzung von Beitragskalkulation können Versicherungsunternehmen wettbewerbsfähige Tarife anbieten und gleichzeitig die finanzielle Stabilität und Nachhaltigkeit ihrer Produkte gewährleisten. **
-
Wie kann man eine langfristige Finanzabsicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen Versicherung, Altersvorsorge und Vermögensaufbau zu gewährleisten?
Um eine langfristige Finanzabsicherung für die Zukunft zu planen und umzusetzen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Dazu gehört auch, sich über verschiedene Anlageformen wie Aktien, Anleihen oder Immobilien zu informieren und eine diversifizierte Anlagestrategie zu entwickeln. Des Weiteren sollte man sich frühzeitig um eine solide Altersvorsorge kümmern, beispielsweise durch private Rentenversicherungen oder betriebliche Altersvorsorge. Zudem ist es ratsam, sich umfassend gegen Risiken wie Krankheit, Unfall oder Berufsunfähigkeit abzusichern, indem man verschiedene Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicher **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv genutzt werden, um die finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation ist ein wichtiges Instrument, um die finanzielle Stabilität und Rentabilität in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zu gewährleisten. Durch eine genaue Analyse der Risiken und Kosten können Versicherungsunternehmen angemessene Beiträge festlegen, um ihre finanzielle Stabilität zu sichern. Zudem ermöglicht die Beitragskalkulation eine effektive Planung und Steuerung der Kapitalanlagen, um eine rentable Rendite zu erzielen. Darüber hinaus können Versicherungsunternehmen durch die Beitragskalkulation ihre Wettbewerbsfähigkeit stärken und langfristige finanzielle Verpflichtungen erfüllen. Insgesamt ist die Beitragskalkulation ein unverzichtbares Instrument, um die finanzi **


Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Welche Rolle spielt ein Versorgungswerk für Selbstständige in Bezug auf Altersvorsorge und soziale Absicherung und wie unterscheidet es sich von anderen Formen der Altersvorsorge?
Ein Versorgungswerk für Selbstständige spielt eine wichtige Rolle bei der Altersvorsorge und sozialen Absicherung, da es diesen Personen eine speziell auf ihre Bedürfnisse zugeschnittene Vorsorgelösung bietet. Im Gegensatz zu anderen Formen der Altersvorsorge wie der gesetzlichen Rentenversicherung oder privaten Rentenversicherungen, ist ein Versorgungswerk speziell für Selbstständige konzipiert und berücksichtigt deren besondere berufliche und finanzielle Situation. Es bietet diesen Personen die Möglichkeit, sich auch im Alter finanziell abzusichern und von einer zusätzlichen Altersvorsorge zu profitieren, die auf ihre individuellen Bedürfnisse zugeschnitten ist. **
Top-Angebote
Produkte zum Begriff Leben:
-
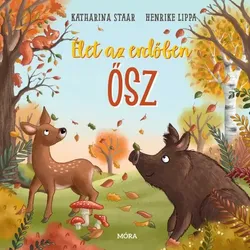
Leben im Wald – Herbst„Leben im Wald – Herbst“ ist ein liebenswürdiges, sachkundig gestaltetes Pappbilderbuch für jüngere Kinder, das auf spielerische Weise zeigt, wie sich die Waldtiere auf den Herbst vorbereiten. Die farbenfrohen, detailreichen Illustrationen helfen, die Welt des herbstlichen Waldes, die Gewohnheiten der Tiere und die Veränderungen in der Natur kennenzulernen. Ideal zum gemeinsamen Vorlesen am Abend, als erstes Sachbilderbuch und als Gesprächsanlass rund um die Jahreszeiten. Produkteigenschaften: Marke: Móra Produktkategorie: Kinderbuch, Pappbilderbuch Empfohlenes Alter: ab 2 Jahren Hauptfunktion: gemeinsames Lesen und das Kennenlernen der Tiere und Besonderheiten des herbstlichen Waldes Geförderte Kompetenzen: Wortschatz, Beobachtungsgabe, Umweltwissen Material: Pappbilderbuch aus stabilem Karton Weitere wichtige Eigenschaft: Teil einer jahreszeitlichen Sachbuchreihe Das Pappbilderbuch „Leben im Wald – Herbst“ zeigt die Stimmung der Jahreszeit aus der Perspektive der Waldtiere. Auf den Seiten begegnen die Kinder Reh, Wildschwein, Eichhörnchen und anderen Tieren. Dabei können sie beobachten, wie die Blätter fallen, in welchen Farben sich der Wald zeigt und wie sich die Tiere auf den Winter vorbereiten. Das Buch ist gleichzeitig eine kleine Geschichte und ein Sachbuch, wodurch Wissen spielerisch vermittelt und erweitert wird. Die stabilen Kartonseiten sind speziell auf die Bedürfnisse kleiner Kinder abgestimmt. Die Seiten lassen sich leicht umblättern und halten dem täglichen Gebrauch gut stand, sodass sie sich auch für das selbstständige Anschauen eignen. Die großen, freundlichen Illustrationen unterstützen Eltern dabei, Fragen zu stellen, zu erzählen und gemeinsam die vielen Details des herbstlichen Waldes zu entdecken. So wird der Wortschatz erweitert und das Verständnis für Zusammenhänge gefördert. Eine Stärke des Buches ist, dass das Thema Jahreszeit mit greifbaren, den Kindern vertrauten Erlebnissen verknüpft wird. Die im Wald beobachteten Tiere, herabfallende Blätter, Pilze und Eicheln sind alles Motive, an die Kinder bei Spaziergängen und Ausflügen leicht anknüpfen können. Das Gelesene lässt sich so mühelos mit echten Naturerfahrungen verbinden und weckt nachhaltig das Interesse an der Umwelt. Für wen ist das Buch geeignet? Das Pappbilderbuch „Leben im Wald – Herbst“ wird vor allem für Kinder von 2–5 Jahren empfohlen, die sich für Tiere, den Wald und die Jahreszeiten interessieren. Es ist eine gute Wahl für Familien, die gerne in der Natur unterwegs sind und die Erlebnisse aus dem Wald auch zu Hause beim Vorlesen wieder aufleben lassen möchten. Es fördert den Wortschatz, die Beobachtungsgabe und regt Gespräche über das Wetter und das Leben der Tiere an. Durch die einfache, sichere Handhabung eignet es sich sehr gut als erstes Pappbilderbuch, als Geburtstags- oder Weihnachtsgeschenk sowie für die Zeit des Kita- oder Kindergartenstarts im Herbst. Verpackungsgröße: 1 x 17 x 17 cm4,22 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
-
Wie wirkt sich die Rentenversicherung auf die finanzielle Absicherung im Alter aus? Welche Vorteile bietet die Rentenversicherung im Vergleich zu anderen Formen der Altersvorsorge?
Die Rentenversicherung bietet eine regelmäßige Zahlung im Alter, die zur finanziellen Absicherung beiträgt. Sie garantiert eine lebenslange Rente, unabhängig von der Lebenserwartung. Im Vergleich zu anderen Formen der Altersvorsorge bietet die Rentenversicherung eine staatliche Unterstützung und ein gewisses Maß an Sicherheit. **
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensaufbau gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Zudem sollte man frühzeitig mit der Altersvorsorge beginnen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es ratsam, regelmäßig Geld für den Vermögensaufbau anzulegen, sei es durch Investitionen in Aktien, Immobilien oder andere Anlageformen. Zuletzt ist eine solide finanzielle Planung und Budgetierung unerlässlich, um unerwartete Ausgaben abzufedern und langfristig finanzielle Stabilität zu gewährleisten. **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zur Bestimmung von Beitragssätzen und -höhen genutzt werden?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann genutzt werden, um die finanziellen Risiken und Kosten für die Versicherungsunternehmen zu bestimmen. Anhand von statistischen Daten und Annahmen werden die Beitragssätze und -höhen berechnet, um sicherzustellen, dass die Versicherungsunternehmen langfristig profitabel bleiben. Zudem ermöglicht die Beitragskalkulation eine angemessene Verteilung der Kosten auf die Versicherten, basierend auf individuellen Risikofaktoren und Leistungsansprüchen. Durch die Nutzung von Beitragskalkulation können Versicherungsunternehmen wettbewerbsfähige Tarife anbieten und gleichzeitig die finanzielle Stabilität und Nachhaltigkeit ihrer Produkte gewährleisten. **
Ähnliche Suchbegriffe für Leben
-
Zweites-Leben-Mantel - 110Geschichte bis in die letzte Faser. In Manteco bei Neapel wurde die elegante Form der Nachhaltigkeit erfunden. Schon in den 1940er Jahren sammelte man hier ausrangierte Militärdecken und Uniformen aus wertvoller Kammgarnwolle, um daraus etwas Neues zu schaffen. Mit so einem guten Stoff vom Edel-Recycler arbeiten wir natürlich gerne. Da braucht es nur eine klassisch-pure Linie, Schneiderärmel, einen hohen Stehkragen, ausgesuchte Knöpfe, Rückenriegel plus Liebe zur Perfektion. Und schon entsteht daraus ein zeitloser Mantel, der zu allem tragbar ist, bestimmt auch im nächsten Leben.329,00 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man eine langfristige Finanzabsicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen Versicherung, Altersvorsorge und Vermögensaufbau zu gewährleisten?
Um eine langfristige Finanzabsicherung für die Zukunft zu planen und umzusetzen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Dazu gehört auch, sich über verschiedene Anlageformen wie Aktien, Anleihen oder Immobilien zu informieren und eine diversifizierte Anlagestrategie zu entwickeln. Des Weiteren sollte man sich frühzeitig um eine solide Altersvorsorge kümmern, beispielsweise durch private Rentenversicherungen oder betriebliche Altersvorsorge. Zudem ist es ratsam, sich umfassend gegen Risiken wie Krankheit, Unfall oder Berufsunfähigkeit abzusichern, indem man verschiedene Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicher **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv genutzt werden, um die finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation ist ein wichtiges Instrument, um die finanzielle Stabilität und Rentabilität in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zu gewährleisten. Durch eine genaue Analyse der Risiken und Kosten können Versicherungsunternehmen angemessene Beiträge festlegen, um ihre finanzielle Stabilität zu sichern. Zudem ermöglicht die Beitragskalkulation eine effektive Planung und Steuerung der Kapitalanlagen, um eine rentable Rendite zu erzielen. Darüber hinaus können Versicherungsunternehmen durch die Beitragskalkulation ihre Wettbewerbsfähigkeit stärken und langfristige finanzielle Verpflichtungen erfüllen. Insgesamt ist die Beitragskalkulation ein unverzichtbares Instrument, um die finanzi **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Rolle spielt ein Versorgungswerk für Selbstständige in Bezug auf Altersvorsorge und soziale Absicherung und wie unterscheidet es sich von anderen Formen der Altersvorsorge?
Ein Versorgungswerk für Selbstständige spielt eine wichtige Rolle bei der Altersvorsorge und sozialen Absicherung, da es diesen Personen eine speziell auf ihre Bedürfnisse zugeschnittene Vorsorgelösung bietet. Im Gegensatz zu anderen Formen der Altersvorsorge wie der gesetzlichen Rentenversicherung oder privaten Rentenversicherungen, ist ein Versorgungswerk speziell für Selbstständige konzipiert und berücksichtigt deren besondere berufliche und finanzielle Situation. Es bietet diesen Personen die Möglichkeit, sich auch im Alter finanziell abzusichern und von einer zusätzlichen Altersvorsorge zu profitieren, die auf ihre individuellen Bedürfnisse zugeschnitten ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.